Maladie professionnelle et retraite : un taux d’IPP d’au moins 20 % ouvre le départ dès 60 ans
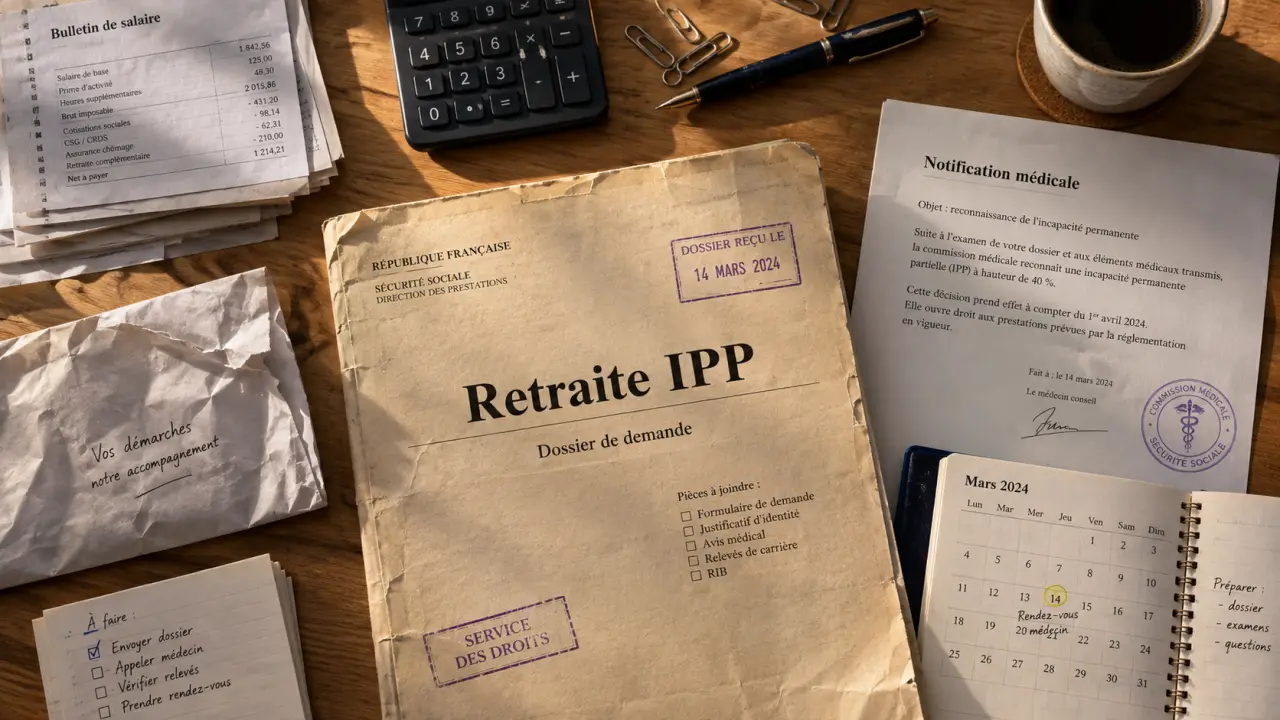
Une maladie professionnelle reconnue n’ouvre pas automatiquement droit à un départ anticipé à la retraite : tout dépend du taux d’incapacité permanente partielle (IPP) fixé après consolidation. En dessous d’un certain seuil, il faut en plus prouver une exposition prolongée aux risques professionnels. Les paragraphes qui suivent détaillent les seuils, les démarches, les justificatifs et les règles de cumul avec la pension.
Comprendre le lien entre maladie professionnelle et retraite anticipée
La retraite pour incapacité permanente est un dispositif distinct de la retraite classique. Il permet à un assuré victime d’une maladie professionnelle ou d’un accident du travail de partir plus tôt. Le point de départ de tout le processus est la consolidation médicale : c’est le moment où l’état de santé est jugé stabilisé, même s’il subsiste des séquelles. À partir de cette date, un taux d’incapacité permanente est fixé par la caisse, après avis du médecin-conseil régional.
Ce taux d’IPP conditionne ensuite tout le reste : l’éligibilité au départ anticipé, l’âge à partir duquel la demande peut être déposée, et le montant de la rente versée au titre de la maladie professionnelle. Il ne faut pas confondre ce dispositif avec l’invalidité ou l’inaptitude au travail, qui relèvent de logiques et de procédures différentes, même si les trois notions se recoupent parfois dans le parcours d’un assuré.
Accident du travail, maladie professionnelle, accident de trajet : des régimes différents
L’accident du travail et la maladie professionnelle ouvrent tous deux droit au dispositif de retraite pour incapacité permanente, sous réserve d’atteindre les seuils requis. L’accident de trajet, en revanche, est traité différemment : il n’est pas assimilé à un accident du travail au sens strict pour l’ouverture de ce droit spécifique, sauf reconnaissance particulière. Beaucoup d’assurés découvrent ce point trop tard, après avoir constitué un dossier sur la base d’un accident survenu sur le trajet domicile-travail en pensant que les règles étaient identiques.
Les seuils de taux d’incapacité qui déterminent l’âge de départ
Le taux d’IPP divise les situations en deux grands cas de figure, chacun avec ses propres conditions d’accès.
Un taux d’incapacité permanente d’au moins 20 %
Lorsque le taux d’IPP atteint ou dépasse 20 %, l’assuré peut demander son départ à la retraite dès 60 ans, à taux plein, quelle que soit sa durée d’assurance. Aucune condition d’exposition professionnelle n’est exigée dans ce cas : le taux suffit à lui seul à ouvrir le droit. C’est la situation la plus simple à faire valoir, puisqu’elle repose uniquement sur la notification de rente délivrée par la caisse.
Un taux d’incapacité compris entre 10 % et 19 %
Pour les taux intermédiaires, situés entre 10 % et 19 %, le départ anticipé reste possible, mais deux conditions supplémentaires s’ajoutent. Il faut d’abord que l’incapacité résulte d’une exposition à des facteurs de risques professionnels pendant une durée minimale de 17 ans. Il faut ensuite faire reconnaître le lien entre cette exposition et la maladie par une commission spécifique, qui examine le dossier au cas par cas. Cette commission vérifie que le poste occupé exposait réellement aux risques invoqués, à partir de fiches d’exposition, de bulletins de salaire et de contrats de travail couvrant toute la période concernée.
Dans ce second cas, le départ est également possible deux ans avant l’âge légal de départ à la retraite, et non plus systématiquement à 60 ans. La marge de manœuvre est donc plus étroite, et le dossier administratif pèse davantage dans la décision finale.
Constituer son dossier : justificatifs et démarche de demande
La demande de retraite pour incapacité permanente n’est jamais automatique : elle doit être formulée explicitement auprès de la caisse de retraite (Assurance retraite ou CARSAT selon le régime), via un formulaire dédié accompagné d’un questionnaire portant sur les rentes perçues, le taux d’incapacité et le parcours professionnel.
Les pièces à réunir diffèrent selon le cas de figure identifié plus haut.
- La notification de rente et de taux d’incapacité délivrée par la CPAM, indispensable dans tous les cas.
- Le certificat ou la notification de consolidation médicale, qui atteste la date à partir de laquelle le taux a été fixé.
- Pour un taux compris entre 10 % et 19 % : les fiches d’exposition aux risques, les bulletins de salaire et les contrats de travail permettant de reconstituer les 17 années d’exposition exigées.
- Un état civil et un relevé de carrière à jour, comme pour toute demande de retraite.
Le dépôt de la demande doit intervenir dans un délai raisonnable avant la date souhaitée de départ : il est recommandé de s’y prendre quatre à cinq mois à l’avance, le temps que la caisse instruise le dossier, interroge le médecin-conseil et, le cas échéant, saisisse la commission compétente pour les taux intermédiaires. Un dossier incomplet au moment du dépôt reste la première cause de retard, bien davantage que la complexité du cas lui-même.
Cumul de la rente et de la pension, impact sur les trimestres
Une question revient systématiquement : la rente versée au titre de la maladie professionnelle est-elle perdue une fois la retraite liquidée ? Non. La rente viagère AT/MP et la pension de retraite obéissent à des logiques de financement distinctes, et leur cumul est possible. La première répare un préjudice corporel et professionnel ; la seconde rémunère une carrière cotisée. L’une ne vient donc pas, en principe, diminuer l’autre, ce qui change concrètement le niveau de revenu perçu à partir de l’âge de départ retenu.
Les périodes d’arrêt de travail liées à la maladie professionnelle ne sont pas non plus des trous dans la carrière. Sous certaines conditions de durée d’indemnisation, ces arrêts sont assimilés à des périodes cotisées et permettent de valider des trimestres, ce qui joue directement sur l’atteinte du taux plein et sur l’éligibilité à d’autres dispositifs comme la retraite anticipée pour carrière longue. Pour la retraite complémentaire AGIRC-ARRCO, des points peuvent également être attribués au titre de ces périodes assimilées, dans des conditions qui méritent d’être vérifiées auprès de la caisse complémentaire, car elles ne suivent pas toujours exactement les mêmes règles que le régime de base.
Le réflexe à adopter : vérifier chaque segment de son parcours professionnel
Beaucoup d’assurés raisonnent leur carrière comme une ligne droite, alors qu’elle ressemble souvent à une suite de boucles : un poste exposé aux risques, puis un changement d’employeur, un retour vers une activité similaire quelques années plus tard, parfois un passage par l’intérim ou un autre régime. Chacune de ces périodes peut compter dans le calcul des 17 ans exigés pour un taux intermédiaire, même si elle semble, à première vue, trop ancienne ou trop courte pour avoir de l’importance. Reconstituer chaque segment de carrière, y compris les postes occupés brièvement ou dans des entreprises aujourd’hui disparues, permet souvent de retrouver des années d’exposition qu’on croyait perdues faute d’archives accessibles. Les fiches de paie, les contrats et même les attestations d’anciens collègues peuvent suffire à combler ces périodes manquantes dans le dossier.
Cas particuliers, refus et voies de recours
Certaines situations ne sont pas éligibles, notamment lorsque la maladie n’a jamais été formellement reconnue comme professionnelle par la CPAM, ou lorsque le taux d’IPP notifié reste en dessous de 10 %. Dans ce dernier cas, il ne reste que les dispositifs de retraite anticipée de droit commun, sans lien avec le régime AT/MP.
Lorsque le taux d’incapacité notifié semble sous-évalué par rapport à la réalité des séquelles, ou lorsque la caisse refuse de reconnaître l’exposition aux facteurs de risques professionnels pour un taux intermédiaire, un recours reste possible. Il convient alors de rassembler un dossier médical aussi complet que possible, incluant tous les comptes rendus et expertises disponibles, avant de contester la décision auprès de la commission ou des instances compétentes. Les délais de recours sont généralement courts, ce qui justifie d’agir dès la réception de la notification contestée plutôt que d’attendre une clarification ultérieure du dossier.
Enfin, il faut garder à l’esprit que les travailleurs indépendants ayant cotisé à l’assurance volontaire AT/MP et les salariés agricoles relèvent de règles d’éligibilité comparables dans leur logique, mais gérées par des caisses différentes de celles du régime général. Vérifier auprès de son régime de rattachement reste la seule façon de s’assurer que les seuils et les démarches décrits ici s’appliquent bien à sa propre situation.

- Maladie professionnelle et retraite : un taux d’IPP d’au moins 20 % ouvre le départ dès 60 ans - 8 octobre 2026
- Formation en design graphique : comparez les diplômes, les écoles et les débouchés - 7 octobre 2026
- Formation design en Bretagne : comparez les diplômes, les campus et l’alternance - 6 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Partir en retraite pendant un arrêt maladie : trimestres, taux plein et date à sécuriser
 Devenir bibliothécaire : concours, missions et réalités d’un métier en mutation
 Arrêt maladie et congés payés : est-il obligatoire de reprendre le travail ?
 Conducteur de travaux : salaire brut, net et écarts selon l’expérience, la région et l’entreprise